Sportwetten-Gewinne steuerfrei – der Freibetrag, die Bewilligung und die Rechnung dahinter
 Available in US
Stand: 29. Oktober 2026 · Alle Angaben zur Bewilligung wurden gegen die Informationen der Gespa und die Veranstalterangaben von Swisslos und Loterie Romande geprüft.
Der Satz, den Schweizer Wettende am häufigsten über ihre Gewinne hören, ist zugleich der falscheste: «Gewinne sind steuerfrei.» Er stimmt, solange der Veranstalter eine Schweizer Bewilligung hat und der einzelne Gewinn unter dem Steuerfreibetrag bleibt – ab 1. Januar 2026 sind das CHF 1’071’000 bei der direkten Bundessteuer. Er stimmt nicht mehr, sobald eines der beiden Elemente wegfällt. Und er sagt nichts darüber, wie viel von einem grossen Gewinn tatsächlich beim Gewinner landet.
Genau dort beginnt die Steuerfrage. Wer bei Sporttip oder Jouez Sport mit einem Wettschein über ein paar hundert Franken nach Hause geht, hat mit der Steuer nichts zu tun. Wer die Million trifft, hat mit einer 35-prozentigen Verrechnungssteuer zu tun, die bei der Auszahlung abgezogen wird, und mit einer Rückerstattung, die nur über die Steuererklärung läuft. Wer sein Geld bei einem Anbieter ohne Schweizer Bewilligung einzahlt, hat mit einem kantonalen Steuerrecht zu tun, das genau hinschaut.
Dazwischen liegt die eigentliche Antwort auf die Frage hinter dem Suchbegriff. Sie ist keine Ja-Nein-Frage, sondern eine Folge von Bedingungen: Wer veranstaltet die Wette, wo liegt der Freibetrag, welcher Teil des Gewinns ist steuerbar, und was kostet die Sache, wenn man den Abzug nicht beantragt. Der Reihe nach.
Die Rechtslage: Steuerfreiheit hängt am Veranstalter, nicht am Glück
Die schweizerische Regelung ist einfach, sobald man das eine Element erkennt, an dem alles hängt: die Bewilligung. Nicht die Höhe des Einsatzes, nicht die Sportart, nicht die Zahl der Wetten entscheidet über die Steuerfreiheit, sondern die Frage, ob die Wette von einem konzessionierten Veranstalter eines Grossspiels durchgeführt wird.
Online-Sportwetten sind nach dem Geldspielgesetz (BGS, SR 935.51, in Kraft seit 1. Januar 2019) ein Grossspiel im Sinne der Art. 3 lit. c und e; die Aufsicht liegt bei der Gespa, der Interkantonalen Geldspielaufsicht in Bern, gestützt auf das Geldspielkonkordat, das am 1. Januar 2021 in Kraft trat. Die Eidgenössische Spielbankenkommission ist hier nicht die Adresse – sie beaufsichtigt die Casinos, und wer bei ihr nach Sportwetten fragt, landet in der falschen Schublade.
Eine Bewilligung braucht nach Art. 21–25 BGS immer zwei Teile: eine Veranstalterbewilligung und eine Bewilligung je Spiel. Und sie gilt, wie Art. 4 BGS es unmissverständlich formuliert, nur in der Schweiz. Genau dieser Satz ist der Grund, warum ein ausländischer Anbieter, den man auf dem Handy aufruft, in der Schweiz steuerlich etwas völlig anderes ist als ein Wettschein von Sporttip.
Die Kantone haben die Zahl der Veranstalter von Lotterien und Sportwetten auf zwei begrenzt. Das eine ist Swisslos mit dem Produkt Sporttip, das andere ist die Loterie Romande mit dem Produkt Jouez Sport. Es gibt keine Liste weiterer bewilligter Wettanbieter, weil es keine weiteren gibt – die Gespa veröffentlicht nur die Sperrliste der blockierten ausländischen Domains. Wer auf einer Vergleichsseite zwanzig «Schweizer Wettanbieter» findet, hat zwanzig Domains gefunden, von denen höchstens zwei eine Schweizer Bewilligung haben. Diese Sperrliste stand am Ende des Jahres 2025 bei 671 Domains; die erste Liste erschien am 3. September 2019, und blockierte Domains werden innerhalb von Stunden ersetzt.
Die beiden Bewilligungen tragen unterschiedliche Gebiete. Swisslos bedient die Kantone AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH sowie den Kanton Tessin und das Fürstentum Liechtenstein, also das Swisslos-Vertragsgebiet. Die Loterie Romande veranstaltet Jouez Sport für die sechs Westschweizer Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura und zählt 2’350 Verkaufsstellen in der Westschweiz. Ein Onlinekonto setzt nach Art. 47 Abs. 3 VGS Wohnsitz in der Schweiz voraus und in der Praxis zusätzlich den Wohnsitz im jeweiligen Gebiet. Ein Zürcher kann sich bei Jouez Sport registrieren lassen wie ein Genfer bei Sporttip: rechtlich nicht vorgesehen, praktisch nicht möglich.
Der gemeinnützige Zweck ist kein Werbesatz, sondern Teil der Konstruktion. Die Reineinnahmen aus Sportwetten müssen nach Art. 106 Abs. 6 BV vollständig gemeinnützigen Zwecken dienen; die Gespa veröffentlicht dazu jährlich einen Bericht nach Art. 107 Abs. 1 Bst. d BGS, der erste erschien 2020 für das Jahr 2019. Bei Swisslos lässt sich das in Zahlen nachlesen: 2025 verteilte das Unternehmen einen Reingewinn von CHF 562 Mio., davon CHF 506 Mio. an die kantonalen Fonds und CHF 56 Mio. an die Stiftung Sportförderung Schweiz für Swiss Olympic, Fussball, Eishockey und Sporthilfe. Aus den Sportwetten kamen davon CHF 109 Mio., nach CHF 122 Mio. im Jahr 2024.
Warum das den steuerlichen Status berührt, ist keine Pointe, sondern der Kern: Wer Sportwetten bei Swisslos oder der Loterie Romande spielt, spielt in einem System, in dem der Erlös nach einem gesetzlich fixierten Schlüssel zurück in die Kantone fliesst. Der Steuerfreibetrag ist der Gegenpol dieser Konstruktion – der Staat nimmt den kleinen Gewinn nicht, weil er den Ertrag schon auf der anderen Seite des Wettscheins abschöpft.
Was der Steuerfreibetrag ist und woher die Zahl kommt
Dreissig Prozent der Schweizer Steuerfreundlichkeit sind Anpassung an die Teuerung. Der Betrag, bis zu dem ein einzelner Gewinn aus einem Grossspiel steuerfrei bleibt, wird jährlich angepasst – Grundlage ist der Ausgleich der kalten Progression nach der Verordnung über die kalte Progression (VKP), gestützt auf den Stand des Landesindexes der Konsumentenpreise am 30. Juni vor Beginn der Steuerperiode. Was harmlos nach Bürokratie klingt, ist der Grund, warum dieselbe Frage in zwei aufeinanderfolgenden Jahren zwei verschiedene Antworten hat.
Die Entwicklung in konkreten Zahlen: CHF 1’000’000 in den Jahren 2019 bis 2022, CHF 1’038’300 für 2023, CHF 1’056’600 für 2024, CHF 1’070’400 für 2025. Für Gewinne ab dem 1. Januar 2026 beträgt der Steuerfreibetrag bei der direkten Bundessteuer und bei der Verrechnungssteuer auf Gewinne aus Grossspielen CHF 1’071’000.
Dasselbe gilt für die Steuerverwaltung, die für die Steuerperiode 2024 in ihrem Steuermäppchen zur Einkommenssteuer die Formulierung «ab 1’056’601 Franken» verwendet, gestützt auf Art. 24 Bst. ibis DBG. Steuerfrei heisst hier also nicht «steuerfrei bei genau diesem Betrag», sondern «steuerfrei bis zu diesem Betrag». Ein Gewinn von CHF 1’056’600 ist vollständig steuerfrei, ein Gewinn von CHF 1’056’601 ist es bis auf einen Franken.
Nur der Teil über dem Freibetrag ist steuerbar
Das ist die zweite Antwort, die die meisten Wettenden falsch erwarten. Wer mehr gewinnt als der Freibetrag beträgt, zahlt nicht auf den ganzen Gewinn Steuern. Steuerbar ist nur der Teil, der über der Grenze liegt. Ein Gewinn von CHF 1’200’000 lässt bei einem Freibetrag von CHF 1’000’000 also CHF 200’000 steuerbar. Die Grenze wirkt wie ein Abzug, nicht wie ein Schalter.
Was über der Grenze liegt, wird bei der Auszahlung nicht einfach dem steuerbaren Einkommen hinzugefügt, sondern zuerst abgeschöpft. Swisslos zieht die Verrechnungssteuer von 35 Prozent ab und stellt für den verrechnungssteuerpflichtigen Anteil einen Verrechnungssteuerausweis aus. Bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 sind CHF 50’000 steuerpflichtig; die 35 Prozent treffen diesen Teil, nicht die ganze Summe.
Diese abgezogene Verrechnungssteuer ist kein Endzustand. Sie lässt sich nicht vom steuerbaren Einkommen abziehen – sie wird zurückgefordert, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird. Der Mechanismus hat eine unangenehme Eigenschaft, die man nicht schönreden kann: Wer den Gewinn nicht deklariert, verliert das abgezogene Geld endgültig, weil niemand es von selbst zurückzahlt. Aus einem «steuerfreien» Millionenbetrag werden so 65 Prozent, wenn die Rückforderung liegen bleibt.
Bei der Gewinnberechnung treffen wir auf die erste grössere Zahl, die die Schlagzeile nicht kennt. Ein Spieler setzt CHF 100 auf eine Quote von 2.00. Der Gewinn beträgt CHF 200, der Reingewinn CHF 100. Bei einem Freibetrag von CHF 1’071’000 – also unterhalb der Millionengrenze, um die es in der öffentlichen Diskussion fast immer geht – bleiben davon nach Steuern CHF 200 beziehungsweise CHF 100, unverändert. Die Angabe ist eine Bandbreite, weil sie an der Höhe des einzelnen Gewinns hängt: null Franken Steuer bis zur Schwelle, und über der Schwelle 35 Prozent auf den Anteil oberhalb – bei CHF 1’100’000 wären also CHF 29’000 nicht CHF 1’100’000 zu versteuern. Die Zahl, die man sich merken muss, ist damit nicht die Million, sondern die Grösse des Überschusses über der Million.
Für die kantonale Seite, die Steuerfreibeträge bei Staats- und Gemeindesteuern, gilt eine eigene Skala. Im Kanton Thurgau liegt er bei CHF 1’000’000, bei der direkten Bundessteuer 2026 bei CHF 1’071’000. Die Übersicht der ESTV für die Steuerperiode 2024 weist unterschiedliche Werte aus, darunter CHF 1’030’000, CHF 1’033’000, CHF 1’037’000, CHF 1’054’600, CHF 1’056’600 und 1 Mio.; für 2023 nennt sie CHF 1’038’300 und 1 Mio.
Ein einziger kantonaler Wert hat auf dieser Seite nichts verloren, und deshalb steht er hier auch nicht: Ein Freibetrag, der im einen Kanton gilt, verspricht im nächsten nichts. Wer wissen will, welche Zahl für ihn gilt, fragt die kantonale Steuerverwaltung – sie ist die eine Adresse, von der die Antwort kommt. Fragen zur Einkommenssteuer auf Geldspielgewinne richten sich an die zuständigen kantonalen Steuerbehörden, Fragen zur Erhebung oder Meldung der Verrechnungssteuer an die ESTV.
Spielerschutz: Limiten, Spielsperre und was ein hoher Gewinn daran ändert
Ein grosser Gewinn verändert kein Regelwerk. Er verändert die Lage des Spielenden – plötzlich steht Geld zur Verfügung, das vorher nicht da war, und die Limite, die man sich in nüchterner Verfassung gesetzt hat, stammt aus der Zeit davor. Deshalb steht der Spielerschutz auf dieser Seite nicht am Ende, sondern vor der Rangliste der steuerlichen Folgen.
Zuständig ist die Gespa, die Sportwetten ab 18 Jahren freigibt und Minderjährige online nicht zulässt (Art. 72 BGS). Ein Konto pro Person mit verifizierter Identität, so schreibt es Art. 47–52 VGS vor. Bei Swisslos heisst das konkret: mindestens 18 Jahre, Wohnsitz oder gewöhnlicher Aufenthalt im Swisslos-Vertragsgebiet, keine bestehende Spielsperre, und eine Registrierung pro Person. Die Daten werden aus dem hochgeladenen Ausweis ausgelesen und gegen Adressdatenbanken geprüft – ein Ausweis, den man im Halbdunkel abfotografiert, wird nicht durchgehen.
Bei den Limiten ist die Rollenverteilung ungewohnt für alle, die deutsche Regeln kennen. Die Limiten setzt der Spielende, nicht der Staat. Der Veranstalter muss nach Art. 87 VGS einen oder mehrere Höchstwerte für tägliche, wöchentliche oder monatliche Einsätze oder Verluste verlangen; ein gesetzlicher fester Einzahlungsdeckel existiert in der Schweiz nicht. Wer aus Deutschland die Vorstellung eines pauschalen Einzahlungslimits mitbringt, sucht hier vergeblich danach.
Sporttip verlangt vor der ersten Teilnahme Verlustlimiten für 1, 7 und 30 Tage, mit einer Oberlimite von CHF 9’999 und CHF 1’000 für unter 21-Jährige. Eine Senkung gilt sofort, eine Erhöhung erst nach 72 Stunden. Zusätzlich ist eine freiwillige Einzahlungslimite für jeweils 30 Tage möglich. Gesetzlich liegt die Frist für eine Erhöhung bei 24 Stunden; Swisslos und die Loterie Romande wenden in ihren eigenen Bedingungen 72 Stunden an. Dass die Veranstalter strenger sind als das Gesetz erlaubt, ist der eine Fall, in dem Betreiber ihre eigene Regel über die Vorschrift hinaus verschärfen – gut für den, den es vor einem Impulskauf am Samstagabend bewahrt.
Die zweite Schutzlinie ist die Spielsperre nach Art. 80–82 BGS, die überschuldete oder suchtkranke Personen erfasst und ebenso die Selbstsperre. Sie wird in einem gemeinsamen Register der gesperrten Personen eingetragen. Bei Swisslos lässt sich der Zugang produktbezogen für 1 bis 180 Tage selbst sperren, ohne Aufhebung vor Fristablauf; eine unbefristete Spielsperre wird in einem schweizweiten Register eingetragen und gilt auch für Casinos einschliesslich Online-Casinos sowie im Fürstentum Liechtenstein. Eine freiwillige Sperre lässt sich nach Art. 84 VGS erst nach drei Monaten aufheben, unter Beteiligung einer Fachstelle nach Art. 81 BGS. Eine selbst gewählte Pause von bis zu sechs Monaten muss angeboten werden (Art. 89 VGS).
Was daran konsequent ist und vielen nicht passt: Wer gesperrt oder minderjährig ist, hat keinen Anspruch auf Einsätze oder Gewinne (Art. 45 BGS). Es gibt keine Kulanzlösung, bei der ein grosser Gewinn die Sperre überstimmt. Genau deshalb ist die Sperre ein Werkzeug und keine Geste – sie hält auch dann, wenn sie teuer wird. Ein Spieler, der während einer laufenden Sperre über ein Zweitkonto einen grossen Gewinn erzielt, verliert ihn.
Der Spielerschutz hat auch eine Zahl, die man nicht gern liest. Bei Testkäufen der Gespa im Jahr 2025 wurde an Verkaufsstellen in 47,5 Prozent der 200 Fälle eine Sportwette an eine minderjährige Person verkauft. Wer die Kontrolle am Schalter für lückenlos hält, hat die Statistik nicht gesehen. Der Onlinebereich arbeitet mit verifizierter Identität und einem Konto pro Person – aber das ist ein anderes Verfahren als der Verkauf über den Ladentisch, und beide sollten nicht in einen Satz gepackt werden.
Geld, das aus einer bewilligten Sportwette kommt, landet ausserdem nicht anonym. Nach Art. 50 Abs. 2 VGS werden Gewinne und Guthaben nur auf ein Zahlungskonto auf den Namen des Kontoinhabers ausbezahlt; Auszahlungen an anonyme Adressen oder in Kryptowährungen gibt es im bewilligten Schweizer Wettangebot nicht, und Kredite an Spielende sind ohnehin untersagt (Art. 75 Abs. 1 BGS). Das hat eine steuerliche Seite, die man unterschätzt: Ein Zahlungskonto auf den eigenen Namen ist die Voraussetzung dafür, dass ein Gewinn überhaupt nachvollziehbar ankommt – und damit auch dafür, dass eine Rückforderung der Verrechnungssteuer möglich wird.
Warum die Spielsuchtabgabe den Steuerfreibetrag nicht ersetzt
Bei der Finanzierung des Spielerschutzes gibt es eine Zahl, die in diesem Zusammenhang fast nie genannt wird. Die Spielsuchtabgabe von Swisslos beträgt 0,5 Prozent des jährlich mit Lotterien und Sportwetten erzielten Bruttospielertrags und lag 2025 bei CHF 3’863’790. Der Reingewinn aus den übrigen Spielen ohne Lose wird nach der IKV 2020 zu 50 Prozent nach ständiger Bevölkerungszahl und zu 50 Prozent nach Spieleinsätzen auf die Vereinbarungskantone verteilt.
Man kann daraus zwei Schlüsse ziehen, und nur einer hält. Der erste wäre, dass ein Spieler über diese Abgabe für den Spielerschutz bezahlt und der Steuerfreibetrag deshalb grosszügig ausfallen darf. Der zweite, belegbare ist: Diese Abgabe ist kein Einkommensteuer-Ersatz. Sie fällt auf jeden Bruttospielertrag an, unabhängig davon, wer gewinnt – ob ein Spieler CHF 20 verliert oder CHF 2 Mio. gewinnt, ändert an ihrer Höhe nichts. Der Steuerfreibetrag ist eine steuerliche Regel, die Spielsuchtabgabe eine Abgabe auf den Ertrag des Veranstalters. Zwei Töpfe, zwei Zwecke. Wer sie in einen Satz zieht, verwechselt die Steuerlast des Gewinners mit der Finanzierung des Schutzes.
Rangliste der Steuerfolgen: welche Wette was auslöst
Wer sein Geld auf einen bewilligten Schweizer Wettschein setzt, trägt ein überschaubares Steuerrisiko. Wer es bei einem Anbieter ohne Bewilligung tut, trägt ein anderes, und es lässt sich nicht in Franken beschreiben, solange man das kantonale Steuerrecht nicht kennt. Zwischen diesen beiden Polen liegen die Fälle, an denen sich die Frage entscheidet. Deshalb steht die Einordnung vor den zehn Anbietern: Erst wenn klar ist, welche Konstellation welche Steuerfolge auslöst, lässt sich beurteilen, was eine einzelne Bewilligung wert ist.
Bei dieser Einordnung geht es nicht um die Frage, wer gewinnt, sondern ausschliesslich um die Frage, wem das Finanzamt den Gewinn zurechnet und zu welchem Satz. Der Markt für Wetten selbst – Quoten, Auszahlungsquote, die Marge des Veranstalters – ist ein anderes Thema und wird im Abschnitt «Was ein Gewinn tatsächlich auszahlt» wieder aufgenommen, weil er für die tatsächliche Auszahlung entscheidend ist.
Die erste Konstellation ist die häufigste und die einfachste. Eine Einzelwette bei Swisslos oder der Loterie Romande mit einem Reingewinn weit unter dem Freibetrag: kein Steuerbetrag, keine Verrechnungssteuer, kein Eintrag in der Steuererklärung, den man nicht ohnehin macht. Für Wettende im normalen Bereich ist die Frage «steuerfrei oder nicht» praktisch beantwortet, bevor sie gestellt wird.
Die zweite Konstellation beginnt dort, wo die Schwelle überschritten wird. Der einzelne Gewinn liegt über dem Freibetrag – bei der direkten Bundessteuer CHF 1’071’000 für Gewinne ab dem 1. Januar 2026 – und der Teil darüber ist bei der Auszahlung mit 35 Prozent Verrechnungssteuer belastet. Hier ist die Steuererklärung nicht lästige Pflicht, sondern das einzige Werkzeug, mit dem die abgezogene Steuer zurückkommt. Wer den Antrag nicht stellt, hat gespendet.
Die dritte Konstellation ist die rechtlich heikelste und praktisch die am wenigsten diskutierte. Gewinne aus ausländischen Geldspielen unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des BGS steuerbar sind. Das klingt zunächst wie ein Vorteil, den ein ausländischer Anbieter mitbringt. Die kantonale Steuerpraxis liest es anders herum: Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken unabhängig vom Betrag immer vollumfänglich als Einkommen steuerbar. Der Freibetrag fällt hier nicht kleiner aus, er verschwindet. Eine Wette von CHF 200 bei einem Anbieter ohne Schweizer Bewilligung, die mit CHF 400 zurückkommt, ist nach dieser Praxis in voller Höhe Einkommen – auch wenn dieselbe Wette bei Swisslos steuerfrei geblieben wäre.
Die vierte Konstellation betrifft Kleinspiele, zu denen lokale Sportwetten zählen. Deren Gewinne sind bei der direkten Bundessteuer steuerfrei, sofern die Spiele gesetzlich zugelassen sind (Art. 24 Bst. iter DBG); nicht bewilligte Kleinspiele sind nach der Thurgauer Steuerpraxis vollumfänglich steuerbar. Auch hier entscheidet also nicht die Höhe, sondern der bewilligte Rahmen.
Die fünfte Konstellation ist nicht steuerlich, sondern strafrechtlich und deshalb in ihrer Tragweite schwerer als der Steuerbescheid. Wer Sportwetten ohne Schweizer Bewilligung veranstaltet, macht sich strafbar – bis zu drei Jahren Freiheitsstrafe oder Geldstrafe, bei gewerbsmässigem Betrieb bis zu fünf Jahren (Art. 130 BGS). Der Spieler selbst wird nach Auskunft des Bundesamts für Justiz nicht bestraft. Aber Einsätze und Gewinne können in einem Verfahren gegen den Veranstalter eingezogen werden. Und es gibt keine Aufsicht, keine Fair-Play-Kontrolle und keinen Rückgriff. Das ist die Konstellation, in der die schlechteste Folge nicht die Steuerrechnung ist, sondern die Aussicht, den Gewinn überhaupt zu behalten.
Bewertungsraster für Bewilligung und Aufsicht
Wer wissen will, was eine einzelne Wette steuerlich auslöst, braucht keine langen Listen, sondern zwei Antworten: ob der Veranstalter eine Schweizer Bewilligung nach BGS hat, und wer hinter dem Angebot steht. Die folgende Übersicht ordnet die zehn Anbieter entlang dieser beiden Punkte.
| Anbieter | Schweizer Bewilligung | Veranstalter beziehungsweise gemeldete Bewilligung |
|---|---|---|
| Swisslos Sporttip | Veranstalterbewilligung und Spielbewilligung nach BGS, Aufsicht Gespa | SWISSLOS Interkantonale Landeslotterie Genossenschaft, Sitz Basel |
| Loterie Romande Jouez Sport | Veranstalterbewilligung und Spielbewilligung nach BGS, Aufsicht Gespa | Loterie Romande, Société de la Loterie de la Suisse Romande |
| Sportaza | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| DirectionBet | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| Roobet | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| BC.Game | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| BetFury | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| Cloudbet | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| IviBet | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
| Fezbet | ohne Schweizer Bewilligung | gemeldete Bewilligung nicht erstellt, ohne Geltung in der Schweiz (Art. 4 BGS) |
Die Spalte mit der Schweizer Bewilligung ist bei acht von zehn Zeilen gleich, und das ist keine Schwäche der Darstellung, sondern die Antwort. Eine ausländische Bewilligung – aus Curaçao, Malta, Deutschland oder einem anderen Land – hat nach Art. 4 BGS keine Geltung in der Schweiz. Sie unterscheidet die Anbieter untereinander durchaus, aber sie unterscheidet keinen von ihnen von einem Schweizer Veranstalter auf eine Weise, die steuerlich relevant wäre. Die Zeile, die diese Spalte betrifft, ist deshalb bei allen acht identisch: keine Schweizer Bewilligung, kein Anschluss an das schweizerische Sperrregister, kein schweizerischer Rückgriff.
Die zweite Spalte trennt die beiden Gruppen schärfer. Bei den acht ausländischen Anbietern steht dieselbe Sachlage: Aus dem Angebot lässt sich keine geltende Schweizer Genehmigung ableiten. Wer eine Wette über einen Anbieter ohne Schweizer Bewilligung abschliesst, findet in der Steuererklärung keine Position, die den Freibetrag anwendet, und nach der Praxis des Kantons Thurgau ist der volle Gewinn Einkommen. Der eine Faktor, der die Steuerfolge umschlagen lässt, ist also nicht die Quote, sondern die Genehmigungslage des Veranstalters.
Ein Punkt, der in Steuerratgebern regelmässig fehlt, weil er unbequem ist: Die Bewilligungsfrage entscheidet nicht nur über die Steuer, sondern über den Umfang dessen, was man überhaupt spielen kann. Das bewilligte Schweizer Angebot ist eine geschlossene Liste. Erlaubt sind nur Sportwetten – Wetten auf Wetter, Politik oder Fernsehsendungen sind nicht gestattet. Die zulässige Liste ergibt sich aus der Gespa-Liste der bewilligten Sportarten, Wettbewerbe und Wettarten in der Version vom 10. September 2026, gestützt auf Art. 25 BGS und Art. 29 VGS: Qualifikationsrunden nur, wenn sie aufgeführt sind, Frauenwettbewerbe nur, wenn sie aufgeführt sind, Ranglistenwetten nur, wenn die Rangliste den Einstieg in einen internationalen Wettbewerb oder das Podest entscheidet, niemals Wetten auf Trainingsläufe. Die Liste enthält keine Ecken- oder Kartenmärkte und keine Esport-Sektion. Veranstaltungen, an denen überwiegend Minderjährige teilnehmen, sind gesperrt (Art. 25 Abs. 2 BGS).
Dass E-Sport in der Gespa-Liste nicht erscheint, ist eine Tatsache über diese Liste und keine darüber, wie ein Anbieter ohne Bewilligung damit umgeht. Wer einen Markt sucht, der dort fehlt, sucht ihn nicht in der Schweiz – mit allen steuerlichen Folgen, die das für seine Rückzahlung hat. Das ist die konsequenteste Antwort auf die Frage «steuerfrei oder nicht»: Es gibt Märkte, bei denen stellt sich die Frage gar nicht, weil die Wette im bewilligten Rahmen nicht existiert.
Grundlagen: Einsatz nicht steuerbar, einzelne Gewinne erst oberhalb der Grenze
Die Schweizer Besteuerung von Sportwettengegewinnen ruht auf zwei Grundlagen, die auseinandergehalten werden müssen, weil sie in der Praxis ständig vermischt werden. Die erste betrifft den Einsatz, die zweite den Gewinn. Wer sie in einen Topf wirft, kommt zu falschen Erwartungen in beide Richtungen.
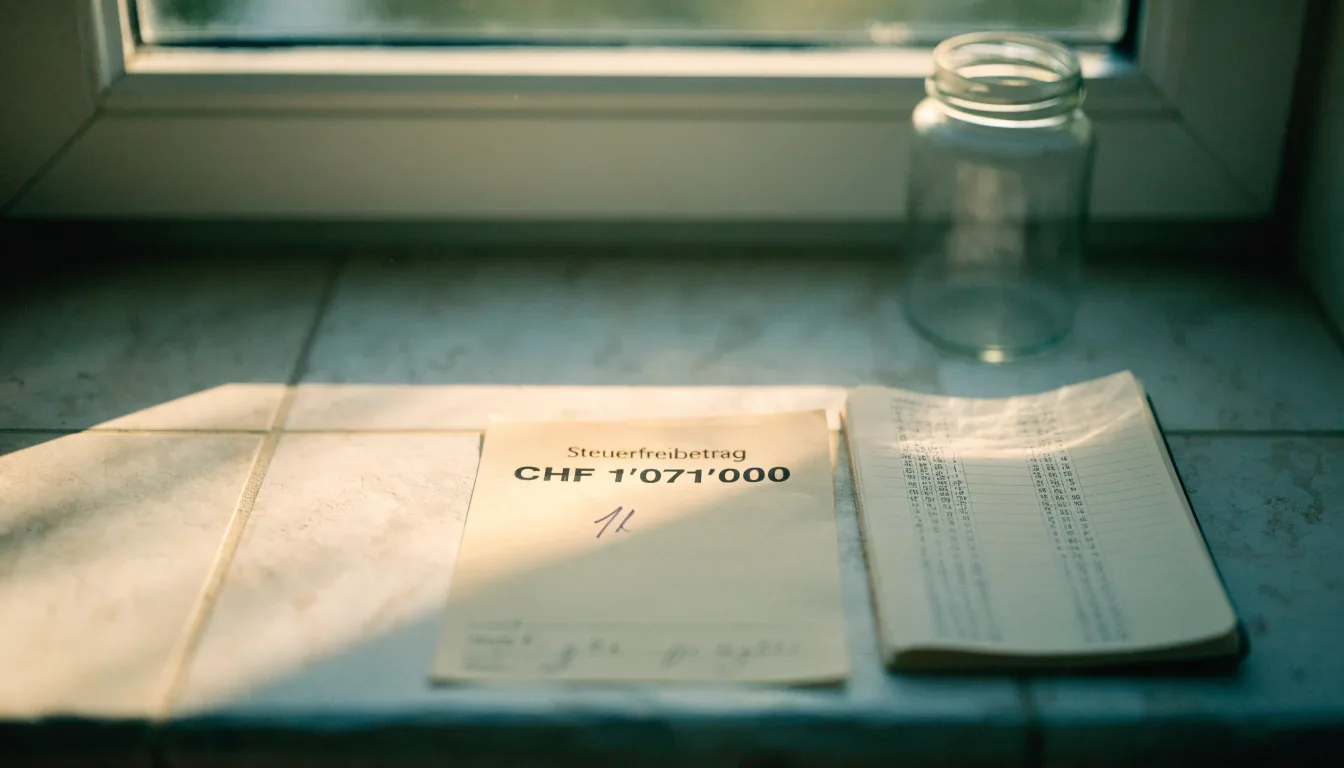
Die erste: Es gibt in der Schweiz keine Wettsteuer auf den Einsatz. Keine Abgabe auf jeden gesetzten Franken, keine Sportwettensteuer, die den Einsatz verteuert. Wer aus einem Land kommt, in dem jede Wette mit einer Abgabe belegt ist, findet dieses Modell hier nicht. Der Einsatz ist nicht das Besteuerungsobjekt.
Das ist nicht selbstverständlich, und die Konsequenz wird oft übersehen: Weil der Einsatz nicht besteuert wird, fällt der Steuerhebel auf den Gewinn, und dort greift er erst bei einem Betrag, den die überwiegende Mehrheit der Wettenden nie erreicht. Ein Spieler, der zehn Jahre lang jede Woche eine Wette platziert und dabei in Summe mehr gewinnt als verliert, zahlt auf die einzelnen Gewinne nichts, solange keiner davon den Freibetrag überschreitet. Die Steuerfreiheit ist in der Breite des Alltags real, und das wird bei der Lektüre von Fällen aus anderen Märkten leicht übersehen.
Die zweite Grundlage: der Abzug des Einsatzes. Wer einen steuerbaren Gewinn über der Grenze versteuern muss, kann Kosten abziehen – aber nicht in dem Umfang, den man erwarten würde. Bei Grossspielen sind Einsätze bis zu 5 Prozent des Gewinns abziehbar, höchstens jedoch CHF 5’200 für die Steuerperiode 2023 beziehungsweise CHF 5’300 für 2024 und höchstens bis zum Betrag der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne, und dies bei der direkten Bundessteuer (Art. 33 Abs. 4 DBG). Für 2025 beträgt der Einsatzabzug bei der direkten Bundessteuer für Lotterien und Grossspiele höchstens CHF 5’400.
Bei den Staats- und Gemeindesteuern gilt im Kanton Thurgau pauschal 5 Prozent je steuerbarem Gewinn, höchstens CHF 5’000, ohne Abzug effektiver Kosten. Zwei Dinge folgen daraus. Erstens: Der Einsatz ist kein Kostenersatz, sondern eine symbolische Pauschale – bei einem Gewinn von CHF 200’000 bleiben maximal CHF 5’300 abziehbar, das sind keine drei Prozent des Gewinns. Zweitens: Die Pauschale fällt im Verhältnis mit der Gewinnhöhe, während der Steuerbetrag mit dem Prozentsatz steigt. Der grosse Gewinn wird also nicht durch den Abzug entschärft. Wer 100 Wetten zu CHF 50 gesetzt hat, um den Gewinn zu erzielen – insgesamt CHF 5’000 Einsatz –, zieht davon die Pauschale ab und nicht die tatsächlichen Kosten; die Rechnung, nach der Einsätze den steuerbaren Gewinn drücken, geht nur in einem sehr kleinen Fenster auf.
Was darüber hinausgeht, bleibt unvergütet. Der Fahrtkosten-, Zeit- oder Materialaufwand eines Wetttippenden ist steuerlich nicht abziehbar, und wer Sportwetten als Einkommensquelle betrachtet, findet hier keine Betriebsausgabenlogik.
Ein weiteres Missverständnis lohnt sich aufzulösen, weil es direkt mit dem Freibetrag zusammenhängt: der anonyme Wettschein. Im bewilligten Schweizer Wettangebot gibt es keine anonyme Auszahlung auf ein Krypto- oder Fremdkonto. Wer unterwegs eine Wette auf seinen Namen setzt, ist auch als Empfänger des Gewinns erfasst – und das ist kein Nachteil beim laufenden Gewinn, sondern der Grund, warum ein Anspruch auf Rückerstattung überhaupt bestehen kann. Ein übertragener Spielschein auf eine andere Person dagegen bringt die Steuerziffer der falschen Person zu.
Ein letzter Hinweis auf die Grenzen dieser Darstellung, und er ist wichtig, weil die Steuerfolge in jedem Einzelfall von der konkreten Situation abhängt: Wer vor einer Zahlung über dem Freibetrag steht oder einen Gewinn aus einer Wette bei einem Anbieter ohne Schweizer Bewilligung erzielt hat, sollte einen Steuerberater oder die kantonale Steuerverwaltung fragen. Die Regel ist klar, die Anwendung auf einen einzelnen Fall ist es nicht.
Die zehn Anbieter im Vergleich: zwei Veranstalter, acht ohne Bewilligung
Die Reihenfolge dieser Übersicht ist nicht alphabetisch und keine Wertung im Werbesinn, sondern folgt der Sache: zuerst die beiden Veranstalter, die in der Schweiz überhaupt Sportwetten anbieten dürfen, dann die acht Marken, die Schweizer Spielende auf dem Handy finden und die keine Schweizer Bewilligung haben. Eine Rangliste, die diese beiden Gruppen mischt oder nach Quoten sortiert, verwischt genau den Punkt, an dem sich die Steuerfrage entscheidet. Ein ausländischer Anbieter wird hier deshalb nicht als «legal» bezeichnet und nicht als «sicher» – das wäre eine Aussage, die das Gesetz nicht deckt und die Aufsicht nicht bestätigt.
Für die Steuerfolge ist ein Detail bei allen zehn gleich: Winnings aus einem Schweizer Grossspiel und Winnings aus einem ausländischen Angebot treffen bei der Steuererklärung auf zwei verschiedene Regeln – einmal mit Freibetrag, einmal ohne. Für alles Übrige gelten unterschiedliche Dienstleistungen, Gebühren und Mechanismen; wer die Angebote vergleicht, sollte die Angebote vergleichen und nicht die Steuer.
Swisslos Sporttip: nur für das Vertragsgebiet, mit den strengsten Kontrollen
Swisslos, die Interkantonale Landeslotterie Genossenschaft mit Sitz in Basel, ist eine der beiden Veranstalterinnen, die interkantonales Recht für Sportwetten zulässt. Grundlage ist die Interkantonale Vereinbarung über die gemeinsame Durchführung von Geldspielen vom 20. Mai 2019 (IKV 2020); die Sportwetten laufen unter dem Namen Sporttip. Bewilligung, Aufsicht und Anwendung des BGS ergeben sich unmittelbar aus dieser Stellung.
Die Kontenlogik ist der Punkt, der alles andere bestimmt. Ein Onlinekonto ist nur für Personen mit Wohnsitz oder gewöhnlichem Aufenthalt im Swisslos-Vertragsgebiet möglich: den Kantonen AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH, dazu der Kanton Tessin und das Fürstentum Liechtenstein. Für die Mehrheit der Deutschschweizer Wettenden ist das keine Hürde, sondern die Selbstverständlichkeit, die sie nie bemerken. Für alle in den Westschweizer Kantonen ist es die Grenze, die jede Diskussion beendet – nicht wegen des Alters, nicht wegen der Limite, sondern wegen der Adresse.
Die Limiten vor der ersten Teilnahme sind bei Swisslos vergleichsweise konkret gefasst: Verlustlimiten für 1, 7 und 30 Tage mit einer Oberlimite von CHF 9’999 und CHF 1’000 für unter 21-Jährige, eine Senkung sofort wirksam und eine Erhöhung erst nach 72 Stunden, dazu optional eine freiwillige Einzahlungslimite für jeweils 30 Tage. Die 72 Stunden sind länger als die 24 Stunden, die der gesetzliche Rahmen nach Art. 87 VGS zuliesse; das ist die eine Stelle, an der Swisslos den Spielenden gegen sich selbst schützt, und sie ist in Franken nicht messbar – in der Praxis aber oft das Geld wert, das nicht verloren geht.
Beim Sperrsystem geht Swisslos weiter als die eigene Produktgrenze: Eine unbefristete Spielsperre wird in ein schweizweites Register eingetragen und gilt auch für Casinos einschliesslich Online-Casinos sowie im Fürstentum Liechtenstein. Kurzfristig ist der Zugang produktbezogen für 1 bis 180 Tage sperrbar, ohne Aufhebung vor Fristablauf. Wer sich sperrt, sperrt sich wirksam – eine Kulanz, die den Anspruch auf Einsätze oder Gewinne wieder öffnet, gibt es nicht (Art. 45 BGS).
Im Geschäftsablauf fällt eine Zahl auf, die mit dem Steuerthema nur mittelbar, mit der Glaubwürdigkeit eines gemeinnützigen Veranstalters aber unmittelbar zu tun hat: die Spielsuchtabgabe von 0,5 Prozent des jährlich mit Lotterien und Sportwetten erzielten Bruttospielertrags, 2025 CHF 3’863’790. Ein Veranstalter, der seine Erlöse nach Art. 106 Abs. 6 BV vollständig gemeinnützigen Zwecken zuführen muss und dessen Sportwetten-Erlös 2025 CHF 109 Mio. betrug, ist steuerlich und ordnungspolitisch ein anderer Gegenstand als ein privater Buchmacher.
Die Sportwetten von Swisslos sind ein Gesetz des Marktes wie jede andere: Der Reingewinn aus Sportwetten fiel 2025 mit CHF 109 Mio. niedriger aus als 2024 mit CHF 122 Mio. Dass ein gemeinnütziger Veranstalter weniger Ertrag abliefert, ist kein Skandal, sondern eine Aussage über die Quoten und über ein wettbewerbsloses Umfeld in seinem Gebiet.
Fazit: Wer im Vertragsgebiet wohnt und die steuerliche Sicherheit eines Grossspiels mit Freibetrag über alles stellt, findet hier das einzige Konstrukt, das diese Sicherheit liefert – und bezahlt es mit der geschlossenen Gespa-Liste der Sportarten und Wettarten, mit der Ausweiskontrolle und mit der Adressbindung. Für einen Wettenden, dessen Einsatzrahmen ohnehin unter CHF 1’000 pro Wette liegt, ist die Einschränkung der Märkte der einzige echte Preis.
Loterie Romande Jouez Sport: die Alternative für die Westschweiz, ohne Zipfel nach Osten
Die Loterie Romande, die Société de la Loterie de la Suisse Romande, ist die zweite Veranstalterin und betreibt Jouez Sport für die sechs Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura. Als Kontaktadresse nennt sie die Avenue de Provence 14 in Lausanne; in der Westschweiz zählt sie 2’350 Verkaufsstellen und 221 Mitarbeitende.
Für Schweizer Wettende aus der Westschweiz ist die Rechtslage identisch mit jener bei Swisslos: bewilligtes Grossspiel, Aufsicht durch die Gespa, Steuerfreiheit bis zum Steuerfreibetrag bei der direkten Bundessteuer, 35 Prozent Verrechnungssteuer nur auf den Teil des einzelnen Gewinns über der Schwelle. Der Unterschied liegt nicht in der Steuerregel, sondern im Vertrieb.
Die 2’350 Verkaufsstellen sind die eigentliche Besonderheit. Ein Netz dieser Dichte bedeutet, dass die Wette in vielen Fällen nicht online, sondern am Schalter abgeschlossen wird – mit einem Papier-Wettschein, einer Quittung und keiner Kontobindung. Steuerlich ändert das nichts: Für die Anwendung des Freibetrags zählt der bewilligte Veranstalter, nicht der Kanal. Praktisch ändert es einiges, weil der Schalterkauf eine andere Kontrolle mit sich bringt als die Online-Registrierung mit hochgeladenem Ausweis und Abgleich gegen Adressdatenbanken. Und er bringt die Statistik mit sich, die für den Schalterbetrieb gilt: Bei Testkäufen der Gespa wurden 2025 in 47,5 Prozent der 200 Fälle Sportwetten an Minderjährige an Verkaufsstellen verkauft. Wer die Schalterseite als die strengere wahrnimmt, hat die Zahlen nicht auf dem Schirm.
Ein Onlinekonto setzt nach Art. 47 Abs. 3 VGS Wohnsitz in der Schweiz voraus und in der Praxis den Wohnsitz im Gebiet der Veranstalterin. Für die sechs Kantone ist das die passende Adresse; für einen Wettenden aus Zürich ist es keine – er wird bei Jouez Sport kein Konto eröffnen können, und wer ihm etwas anderes verspricht, verkauft ihm eine Domain.
Fazit: Ein dichtes Verkaufsstellennetz ist das Argument, das keine Online-Plattform kopieren kann – wer eine Wette spontan am Schalter abgeben und bar bezahlen will, hat in der Westschweiz hier die kürzeste Verbindung zwischen Tipp und Wettschein. Dass dessen Ergebniskontrolle an der Theke nachweislich die schwächere ist, bleibt als Makel an der Sache stehen.
Sportaza: zwei Klick von der Steuerfolge entfernt
Sportaza ist ein Anbieter ohne Schweizer Bewilligung. Das ist bei allen acht Marken dieser Gruppe die erste und wichtigste Aussage, und sie wird hier nicht achtmal in identischen Sätzen wiederholt: Es gilt für alle acht das, was in der Rangliste der Steuerfolgen und im Raster zu Bewilligung und Aufsicht steht – keine Schweizer Bewilligung, keine Anbindung an das schweizerische Sperrsystem, kein Schweizer Rückgriff.
Was aus dieser Stellung folgt, ist nicht nur steuerlich. Gewinne aus einem Angebot ohne Schweizer Bewilligung fallen nach kantonaler Steuerpraxis vollumfänglich unter die Einkommenssteuer, ohne Freibetrag – der Bereich, in dem ein Gewinn steuerfrei bleibt, wird also nicht kleiner, sondern aufgehoben. Und die Domain kann auf die Sperrliste der Gespa kommen, die Schweizer Telekom-Anbieter per DNS-Auflösung blockieren: Ende 2025 stand sie bei 671 Domains, und ersetzte Domains tauchen innerhalb von Stunden unter neuer Adresse auf. Der Wechsel auf eine andere Domain löst das Steuerproblem nicht mit, weil es keines der Domain ist, sondern eines der Bewilligung.
Gegen diesen Nachteil steht der Vorteil, den solche Angebote haben und der ihre Anziehung erklärt: eine sehr breite Produktpalette und eine Registrierung, die an keine geografische Grenze gebunden ist – wer in der Schweiz wohnt und bei Swisslos kein Konto bekäme, weil sein Kanton nicht im Vertragsgebiet liegt, findet dort eine Tür.
Fazit: Die Bequemlichkeit, die Sportaza zugänglich macht, ist exakt die Ursache seiner steuerlichen Schwäche: Wer die Adressbindung umgeht, verliert die Bindung, die den Freibetrag nach sich zieht – und damit den einzigen Vorteil, den der bewilligte Markt bei einer grossen Einzelwette hat.
DirectionBet: die Folgen zeigen sich im Bescheid, nicht im Wettschein
Auch DirectionBet gehört zu den acht Anbietern ohne Schweizer Bewilligung. Die Bewilligungslage ist hier dieselbe wie bei den anderen sieben, und der Mechanismus ist bei allen acht identisch: Aus dem Angebot ergibt sich keine geltende Schweizer Genehmigung, und die unternehmerische Zulassung, über die ein solches Haus berichtet, hat nach Art. 4 BGS keine Wirkung auf schweizerischem Territorium.
Für die Steuerfolge heisst das: Der einzelne Gewinn, der bei einem Schweizer Veranstalter steuerfrei geblieben wäre, fällt nach kantonaler Steuerpraxis vollständig in die Einkommenssteuer. Der Kipppunkt hat eine unangenehme Eigenschaft, die man betonen muss: Er zeigt sich nicht auf dem Wettschein und nicht im Konto. Er zeigt sich Monate später im Bescheid – und in diesem Moment ist die Wette längst abgerechnet und das Geld ausgegeben.
Die Domain kann ausserdem auf der Sperrliste der Gespa landen, was den Zugang unregelmässig macht. Wer über einen Anbieter setzt, der morgen unter einer neuen Domain erreichbar ist, plant mit einer Adresse, die nichts garantiert – weder den Zugang noch die Auszahlung im Streitfall.
Fazit: Die eigentliche Kostenposition bei dieser Marke ist die Zeitdifferenz zwischen der abgeschlossenen Wette und der Steuerfolge; wer sie tragen will, sollte den Gewinn nicht in der Annahme ausgeben, er sei steuerfrei geblieben.
Roobet: wer die Steuerverwaltung als Gegner im Streitfall hat
Roobet reiht sich in die Gruppe der acht Anbieter ohne Schweizer Bewilligung ein. Damit gilt auch hier, was in der Rangliste der Steuerfolgen für diese Konstellation zu lesen ist: keine Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des BGS dieser Steuer unterliegen – und nach kantonaler Praxis volle Steuerbarkeit des Gewinns als Einkommen, unabhängig vom Betrag, mit dem Kanton Thurgau als benanntem Beispiel dieser Praxis.
Der Punkt, der hier stärker wiegt als bei anderen, ist der Rückgriff. Wer gegen einen Schweizer Veranstalter etwas durchsetzen will, hat eine Adresse in Basel oder Lausanne und eine Aufsicht in Bern. Bei einem Anbieter ohne Schweizer Bewilligung gibt es keine dieser drei Anlaufstellen: kein Anschluss an das Sperrregister, kein schweizerisches Aufsichtsbeschwerderecht, keine Zuständigkeit, die sich bequem erreichen lässt. Und wer Sportwetten ohne Schweizer Bewilligung veranstaltet, macht sich nach Art. 130 BGS strafbar; der Spieler wird nicht bestraft, aber Einsätze und Gewinne können in einem Verfahren gegen den Veranstalter eingezogen werden.
Fazit: Ein Streit über eine Auszahlung ist hier ein Streit mit einem Gegenüber ausserhalb jeder schweizerischen Zuständigkeit – und in dieser Konstellation ist der volle Steuersatz auf den Gewinn nur eine der beiden Lasten.
BC.Game: Bruch in dem, was schweizerischen Schutz verbindet
BC.Game gehört zu den Marken ohne Schweizer Bewilligung. Bewilligungslage und Steuerfolge sind bei allen acht Anbietern dieser Gruppe gleich, und es wäre für den Leser kein Gewinn, dieselben Sätze achtmal zu lesen – weshalb hier das steht, was sich unterscheidet: der Charakter der Sicherheit, die fehlt.
Diese Sicherheit besteht in der Schweiz nicht aus einem einzelnen Merkmal, sondern aus einer Kette. Eine Zulassung nach dem BGS setzt ein bewilligtes Spiel voraus; die Bewilligung setzt die Aufsicht durch die Gespa voraus; die Aufsicht setzt voraus, dass der Veranstalter an das Sperrsystem angeschlossen ist; und die Limiten ordnen sich in diesen Rahmen ein. Bei einem Anbieter ohne Schweizer Bewilligung fehlt nicht ein Glied, sondern die ganze Kette: Die Bewilligung, die das System zusammenhält, ist hier nicht vorhanden, und damit auch nicht der Anschluss an das Register, über das die Spielsperre ihre Wirkung über ein einzelnes Angebot hinaus entfaltet. Für Spielende, die sich schon einmal haben sperren lassen, ist dieser Punkt der wichtigste auf der Seite: Die Sperre ist eine Massnahme, die über die Grenze des Veranstalters hinaus wirken soll, und ein Anbieter ausserhalb des Registers ist per Definition einer, bei dem sie das nicht tut.
Dasselbe fehlende Bindeglied erzeugt eine Steuerfolge: Der Gewinn aus einer Wette ohne Schweizer Bewilligung fällt voll unter die kantonale Einkommenssteuer, ohne Freibetrag.
Fazit: Ein Wettender, der eine Sperre hinter sich hat, holt sich hier das eine, was der Schweizer Markt gerade geregelt hat, wieder ins Haus; wer die Sperre als Formalle abtut, kann sich diese Zeile sparen.
BetFury: undurchsichtige Verteilung der Trägerschaft
Bei BetFury wiederholt sich die Ausgangslage der acht Anbieter ohne Schweizer Bewilligung: keine Bewilligung nach BGS, keine Anbindung an das schweizerische Sperrsystem, kein schweizerischer Rückgriff – und damit die Steuerfolge, die für diese Konstellation in der Rangliste steht, also die volle Steuerbarkeit des Gewinns nach kantonaler Praxis.
Auffällig ist hier, was fehlt: Die Zulassung, über die ein solches Haus verfügt, ist nicht feststellbar – und jede Zulassung, sollte sie existieren, hätte nach Art. 4 BGS keine Wirkung in der Schweiz. Das ist wichtiger, als es klingt, weil die Trägerschaft und die Genehmigungslage den Weg bestimmen, den ein Gewinn nimmt: Wer nicht weiss, welche Gesellschaft hinter dem Angebot steht und welche Aufsicht auf sie schaut, hat im Streitfall keinen Adressaten. Und wer im Steuerverfahren erklären soll, woher ein grösserer Gewinn stammt, steht vor einem Beleg, den er nicht kennt – ein Screenshot mag den Gewinn zeigen, aber keine Veranstalterbewilligung.
Fazit: Ein grösserer Gewinn ohne benennbare Aufsicht ist ein Guthaben, dessen Belegkette im Steuerverfahren nicht hält; wer Wert auf einen sauberen Nachweis legt, geht das Risiko hier bewusster ein als der Durchschnittsspieler.
Cloudbet: kein Freibetrag auf der Gegenseite
Cloudbet steht ebenfalls in der Reihe der Anbieter ohne Schweizer Bewilligung. Die Steuerfolge ist die bereits beschriebene: keine Schweizer Bewilligung bedeutet keinen Freibetrag, und der Gewinn wächst steuerlich nicht mit der Quote, sondern mit dem anwendbaren kantonalen Steuerrecht.
Was hier den Unterschied macht, ist die Schärfe des Steuerfalls. Bei einer Wette mit einer Quote von 2.00 und einem Einsatz von CHF 100 kommt ein Reingewinn von CHF 100 zurück; wäre das der einzige Gewinn des Jahres, läge er in allen Kantonen unter dem Schwellenwert, und die Diskussion über den Freibetrag wäre theoretisch. Der Punkt ist, dass bei einem Anbieter ohne Schweizer Bewilligung nach der Thurgauer Praxis gar kein Schwellenwert zur Anwendung kommt – auch ein Gewinn von einigen hundert Franken wird zum steuerbaren Einkommen. Der Unterschied liegt nicht im Satz, sondern im Eintrag: Ein kleiner Gewinn wird überhaupt zu einem Einkommensposten.
Fazit: Der Vorteil einer niedrigen Einzelwette – dass sie unter jeder Schwelle bleibt – verliert hier seine Wirkung, weil die Schwelle, die ihn schützt, an die Schweizer Bewilligung des Veranstalters gebunden ist.
IviBet: Konzentration auf Sportwetten kombiniert mit grösstem Bewilligungsrisiko
IviBet gehört zur Gruppe der acht Anbieter ohne Schweizer Bewilligung. Damit gelten hier die Regeln, die für diese Gruppe in der Rangliste der Steuerfolgen stehen – volle Steuerbarkeit des Gewinns nach kantonaler Steuerpraxis, keine Anwendung des Freibetrags –, und die Sperrlistenlogik der Gespa kann auch diese Domain treffen.
Die Konzentration auf Sportwetten, die solche Häuser auszeichnet, ist aus Sicht des steuerlich informierten Spielers kein Vorteil, sondern eine Falle mit zwei Böden: Das Angebot wirkt auf Wetten spezialisiert und damit passend für jemanden, der überwiegend Sportwetten spielt – genau die Gruppe, die den Freibetrag am meisten zu schätzen hätte. Wer überwiegend Wetten spielt und sein Konto bei einem Anbieter ohne Bewilligung führt, hat sich für das Produkt entschieden, das am empfindlichsten auf die Bewilligungslage reagiert. Bei einem Spieler mit einem gelegentlichen Casino-Einsatz wäre der Verlust kleiner; bei einem Sportwetten-Spieler trifft er die ganze Aktivität.
Fazit: Der Grad der Spezialisierung auf Sportwetten entscheidet hier über die Schwere der Steuerfolge – je ausschliesslicher das Spiel über einen Anbieter ohne Bewilligung läuft, desto vollständiger fällt der gesamte Gewinn in die Einkommenssteuer.
Fezbet: breites Angebot als Tarnung des Bewilligungsproblems
Fezbet schliesst die Reihe der acht Anbieter ohne Schweizer Bewilligung ab, und die Bewilligungslage ist dieselbe: keine Zulassung nach BGS, keine Wirkung einer allfälligen ausländischen Zulassung in der Schweiz (Art. 4 BGS), kein schweizerischer Rückgriff.
Ein breites Angebot mit vielen Wettarten und vielen Sportarten, wie solche Häuser es zeigen, hat steuerlich keine Bedeutung – aber es verdeckt das Problem. Die Breite fällt auf, solange das Geld im Spiel ist. Die Steuerfolge entscheidet sich an etwas anderem: daran, ob der Veranstalter eine Schweizer Bewilligung hat, und das ist bei den acht Marken dieser Übersicht nicht der Fall. Wer aus einem grossen Angebot auf eine grosszügige Regelung schliesst, schliesst von der Produktvielfalt auf die Steuer, und dazwischen besteht kein Zusammenhang.
Fazit: Eine breite Produktpalette ist eine Aussage über die Zahl der beschriebenen Märkte und keine über die steuerliche Behandlung des ausgezahlten Gewinns; die Menge der Wettarten lässt sich also nicht gegen das Risiko eines Anbieters ohne Bewilligung aufrechnen.
Was ein Gewinn tatsächlich auszahlt: Steuerfreibetrag und die Marge des Veranstalters
Zwei Zahlen, die bei einer Wette am Ende zählen, stehen auf dieser Seite bisher nebeneinander, ohne dass sie sich berührt haben: der Steuerfreibetrag und die Quote. Sie wirken an verschiedenen Stellen der Rechnung, und in der falschen Reihenfolge betrachtet, verzerren sie das Bild. Die Steuer betrifft den Gewinn, und sie betrifft ihn erst oberhalb einer Grenze. Die Quote betrifft jeden einzelnen Franken, den man setzt. Wer das verwechselt, überschätzt die Steuer und unterschätzt den regelmässigen Abschlag, den der Veranstalter nimmt.
Ein Beispiel, das nichts über einen bestimmten Anbieter aussagt, sondern eine Rechnung zeigt: Ein Spieler setzt CHF 100 auf eine Quote von 2.00. Der Rückfluss beträgt dann CHF 200, der Reingewinn CHF 100. Für die Steuerfreiheit zählt nicht der Einsatz und nicht der Rückfluss, sondern der einzelne Gewinn – liegen die CHF 100 unter dem Steuerfreibetrag von CHF 1’071’000 für Gewinne ab dem 1. Januar 2026, bleibt die Steuer null. Liegt der einzelne Gewinn über der Schwelle, sind es 35 Prozent auf den Anteil oberhalb der Schwelle und nicht auf den ganzen Betrag, wobei die Bandbreite an der Höhe des Gewinns hängt: Bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 sind CHF 50’000 steuerpflichtig. Das ist der Gewinn, der bei diesem Beispiel unterstellt wird – eine Beschreibung der Mechanik, keine Zusage.
Die zweite Zahl ist der Abschlag, der in der Quote steckt. Der Quotenschlüssel, in der Marktsprache auch Auszahlungsquote genannt, beschreibt den Anteil aller Einsätze, den ein Markt zurückzahlt; rechnerisch ergibt er sich aus 1 ÷ (1/Quote₁ + … + 1/Quoteₙ) über alle Ausgänge eines Marktes, und die Marge ist 100 Prozent minus diesen Quotenschlüssel. Schweizerische Veranstalter und ausländische Anbieter kalkulieren diese Marge unterschiedlich, und für keinen der zehn Anbieter liegt hier ein Quotenvergleich vor, der eine belastbare Aussage zuliesse.
Und genau da liegt die Pointe, die einer Seite mit dieser Überschrift nicht gut ansteht, wenn man sie weglässt: Die Marge wirkt auf jeden Einsatz, auch auf den, der nie den Freibetrag erreicht. Ein Spieler, der 1’000 Wetten zu CHF 10 abschliesst, hat CHF 10’000 umgesetzt; die Steuer trifft ihn davon nicht mit einem Franken, solange kein Einzelgewinn über die Schwelle klettert. Die Kosten des Spielens liegen für ihn nicht beim Fiskus, sondern in den Quoten. Wer die Frage «sind meine Gewinne steuerfrei» mit Ja beantwortet und dann aufhört, hat die einzige Zahl übersehen, die seine Bilanz wirklich drückt.
Wer die Marge eines konkreten Marktes beurteilen will, kann sie selbst nachrechnen: die sieben Quoten eines Marktes ablesen, ihre Kehrwerte addieren, die Summe in den Kehrwert setzen und von 1 abziehen. In der Schweiz liegen laufende Quoten bis kurz vor Anpfiff vor, und je mehr Anbieter denselben Markt bepreisen, desto eher lässt sich ein ungewöhnlich niedriger Wert als Ertragsmarge statt als Rechenfehler einordnen. Wer nicht rechnen will, sieht die Marge in den Quoten benachbarter Ausgänge ohnehin: Ein Markt, in dem die Summe der Kehrwerte deutlich über eins liegt, zahlt anteilig weniger zurück.
Das verbindet die beiden Bereiche: Der Steuerfreibetrag, die Einkommenssteuer über der Schwelle, die Verrechnungssteuer von 35 Prozent und der Einsatzabzug nach Art. 33 Abs. 4 DBG – all das bezieht sich auf einen Betrag, der nach Abzug der Marge entsteht. Die Reihenfolge der Betrachtung ist deshalb nicht beliebig. Erst der Veranstalter, dann der Fiskus.
Häufig gestellte Fragen
Sind Gewinne aus Sportwetten in der Schweiz steuerfrei?
Bis zum Steuerfreibetrag ja, darüber nicht mehr. Entscheidend sind zwei Dinge: Der Veranstalter braucht eine Schweizer Bewilligung nach dem Geldspielgesetz, und der einzelne Gewinn muss unter dem Freibetrag bleiben. Der Freibetrag bei der direkten Bundessteuer beträgt CHF 1’071’000 für Gewinne ab dem 1. Januar 2026. Ein typischer Wettschein bleibt deutlich darunter.
Wie hoch ist der Steuerfreibetrag, und weshalb unterscheidet er sich je nach Kanton?
Der Freibetrag bei der direkten Bundessteuer liegt für Gewinne ab dem 1. Januar 2026 bei CHF 1’071’000. Für 2025 lag er bei CHF 1’070’400, für 2024 bei CHF 1’056’600. Die Kantone setzen die Höhe für die Staats- und Gemeindesteuern selbst; für den Kanton Thurgau nennt die Steuerpraxis CHF 1’000’000. Deshalb ist der massgebende Wert je nach Kanton verschieden.
Was geschieht mit dem Teil eines Gewinns über dem Freibetrag, und wie funktioniert die Verrechnungssteuer von 35 %?
Nur der Teil über dem Freibetrag ist steuerbar. Überschreitet ein einzelner Gewinn die Grenze, zieht der Veranstalter bei der Auszahlung 35 Prozent Verrechnungssteuer auf genau diesen Anteil ab und stellt einen Verrechnungssteuerausweis aus. Zurück kommt das Geld nur, wenn der Gewinn in der Steuererklärung deklariert und die Rückerstattung beantragt wird.
Sind Gewinne bei ausländischen Anbietern ohne Schweizer Bewilligung ebenfalls steuerfrei?
Nein. Eine ausländische Bewilligung hat in der Schweiz keine Geltung. Solche Gewinne unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des Geldspielgesetzes dieser unterliegen. Gleichzeitig sind sie nach der Steuerpraxis des Kantons Thurgau unabhängig vom Betrag vollumfänglich als Einkommen steuerbar – der Freibetrag greift dort nicht.
Gibt es in der Schweiz eine Wettsteuer auf den Einsatz?
Nein. Es gibt keine schweizerische Wettsteuer auf den Einsatz. Besteuert wird der Gewinn, nicht der gesetzte Betrag, und erst oberhalb des Freibetrags. Die Marge, die jeder Veranstalter in seine Quoten einrechnet, ist etwas anderes: Sie wirkt auf jeden Einsatz, unabhängig davon, ob ein Gewinn überhaupt entsteht.
Kann der Einsatz bei der direkten Bundessteuer vom steuerbaren Gewinn abgezogen werden?
Nur begrenzt. Bei Grossspielen sind Einsätze bis zu 5 Prozent des Gewinns abziehbar, höchstens CHF 5’200 für die Steuerperiode 2023 und CHF 5’300 für 2024, und höchstens bis zum Betrag der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne (Art. 33 Abs. 4 DBG). Für 2025 liegt die Grenze bei CHF 5’400.
Rechtslage – anbietervergleichch.com
Inhalt erstellt vom Team «anbietervergleichch.com»
